

Данъчни промени за бизнеса: какво предвиждат проектите за 2027 и 2028 г.
Министерството на финансите публикува проекти за промени в данъчните закони, които могат да засегнат регистрацията по ДДС, корпоративното облагане и счетоводното отчитане на фирмите. Предложенията все още подлежат на обсъждане и гласуване и може да бъдат променени.
Предложения от 1 януари 2027 г.
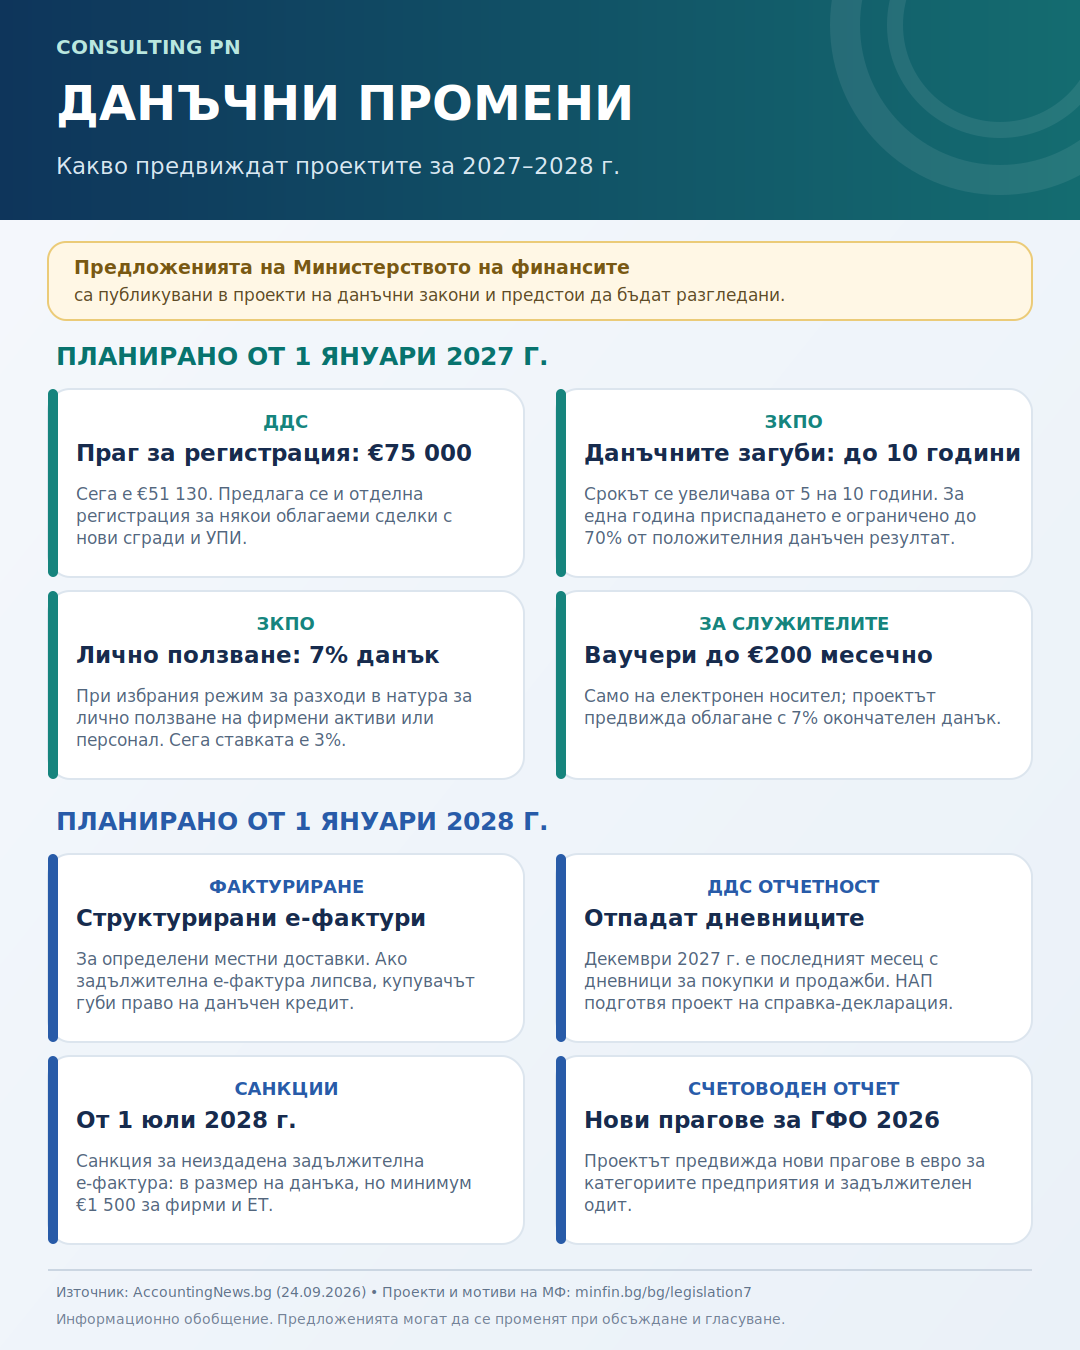
Прагът за задължителна регистрация по ДДС се предлага да се повиши от 51 130 евро на 75 000 евро. Проектът предвижда и отделно основание за регистрация при определени облагаеми сделки с нови сгради и урегулирани поземлени имоти.
Променя се и режимът за пренасяне на данъчни загуби: срокът може да се увеличи от 5 на 10 години, като годишното приспадане ще бъде ограничено до 70% от положителния данъчен финансов резултат.
Сред предложенията са още повишаване от 3% на 7% на данъка за лично ползване на фирмени активи и персонал при избрания режим, както и електронни ваучери за храна до 200 евро месечно, облагани с окончателен данък от 7%. За годишните финансови отчети за 2026 г. се предвиждат нови прагове в евро за категориите предприятия и задължителния одит.
Предложения от 1 януари 2028 г.
За определени местни доставки се предвижда задължително издаване на структурирани електронни фактури. Ако доставчикът е длъжен да издаде такава фактура, но не го направи, получателят няма да има право на данъчен кредит.
Проектът предвижда също отпадане на дневниците за покупки и продажби. НАП ще подготвя проект на справка-декларация по ДДС, който фирмите ще трябва да проверяват и допълват с данните, които не се съдържат в електронните фактури.
Санкцията за неиздадена задължителна е-фактура е предвидена от 1 юли 2028 г. За юридически лица и еднолични търговци минималният размер е 1 500 евро.
Какво следва?
Това са предложения, а не действащи правила. Преди планираните дати фирмите ще трябва да следят развитието на законопроектите и окончателно приетите текстове.
Източници: AccountingNews.bg и проектите на Министерството на финансите.